Domain verbraucherberatungsstellen.de kaufen?
Wir ziehen mit dem Projekt
verbraucherberatungsstellen.de um.
Sind Sie am Kauf der Domain
verbraucherberatungsstellen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verbraucherberatungsstellen.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Was bedeutet Vorsteuer ziehen?
Was bedeutet Vorsteuer ziehen? Vorsteuer ziehen bezieht sich auf den Prozess, bei dem ein Unternehmen die Mehrwertsteuer, die es für Geschäftsausgaben gezahlt hat, von der insgesamt geschuldeten Mehrwertsteuer abzieht. Dies ermöglicht es Unternehmen, die tatsächliche Steuerlast zu reduzieren, indem sie nur auf den Nettobetrag der Umsätze berechnet wird. Durch das Ziehen der Vorsteuer können Unternehmen ihre Betriebskosten senken und ihre Rentabilität steigern. Es ist wichtig, dass Unternehmen die Vorsteuer korrekt abrechnen, um mögliche Steuerprüfungen und Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
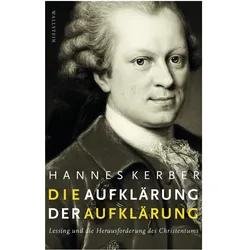
Die Aufklärung der Aufklärung, Fachbücher von Hannes KerberGotthold Ephraim Lessings doppelte Provokation als schärfster Kritiker des Christentums und zugleich Widersacher dieser Kritik. Hannes Kerbers Studie erneuert den epochalen Streit zwischen Aufklärung und Christentum. Im Zentrum steht dabei die Doppelrolle Gotthold Ephraim Lessings. Denn der Dichter und Philosoph veröffentlichte mit den Fragmenten eines Ungenannten nicht nur die schärfste jemals in deutscher Sprache vorgebrachte Kritik an der Bibel und der biblischen Religion, sondern er widersprach dieser Kritik zugleich im Namen einer rücksichtslosen Orthodoxie. Lessings doppelte Provokation findet ihren publizistischen Niederschlag im Fragmentenstreit, der philosophisch vielleicht anspruchsvollsten, theologisch jedenfalls folgenschwersten Kontroverse im Deutschland des 18. Jahrhunderts. In Kerbers sorgfältigen Interpretationen von Lessings Schriften und der Schriften seiner Gegner zeigt sich der Fragmentenstreit als eine Aufklärung der Aufklärung, die die Herausforderung des Christentums in ihrer ganzen Radikalität sichtbar macht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann überweist Finanzamt Vorsteuer?
Das Finanzamt überweist die Vorsteuer in der Regel nachdem die Umsatzsteuervoranmeldung eingereicht wurde. Die Vorsteuer wird dann mit der Umsatzsteuer verrechnet, die das Unternehmen an das Finanzamt zahlen muss. Es kann einige Wochen dauern, bis die Überweisung erfolgt, da das Finanzamt die Angaben in der Umsatzsteuervoranmeldung prüfen muss. Es ist wichtig, dass alle Angaben korrekt und vollständig sind, damit die Vorsteuer zeitnah überwiesen werden kann. Falls es Unstimmigkeiten gibt, kann es zu Verzögerungen bei der Überweisung kommen. **
-
Wann buche ich Vorsteuer?
Du buchst Vorsteuer, wenn du als Unternehmerinnen und Unternehmer Umsatzsteuer auf Eingangsrechnungen bezahlt hast. Dies bedeutet, dass du die Vorsteuer abziehen kannst, um die tatsächliche Umsatzsteuerlast zu ermitteln. Die Vorsteuer wird in der Regel quartalsweise oder jährlich in der Umsatzsteuervoranmeldung angegeben. Es ist wichtig, die entsprechenden Belege und Rechnungen für die Vorsteuerbuchungen aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Beachte auch, dass nicht alle Ausgaben für dein Unternehmen vorsteuerabzugsberechtigt sind, daher ist es wichtig, die gesetzlichen Regelungen zu beachten. **
-
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **
-
Was bringt die Vorsteuer?
Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt. Sie kann vom Unternehmen als Vorsteuer geltend gemacht werden, was bedeutet, dass sie von der Umsatzsteuerschuld abgezogen werden kann. Dadurch reduziert sich die tatsächlich zu zahlende Umsatzsteuer. Die Vorsteuer ist somit ein wichtiger Bestandteil des Umsatzsteuersystems, da sie Unternehmen dabei hilft, die Steuerlast auf ihre Umsätze zu minimieren und somit die Liquidität zu verbessern. Unternehmen können somit ihre Betriebskosten senken und wettbewerbsfähiger werden. **

Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Erste-Hilfe-Plan nach DGUV Information 204-001 L410xB590 mm - 9773KBerufsgenossenschaftlicher Aushang nach DGUV Information 204-001 Auf dem Aushang sind die wichtigsten Erste-Hilfe-Maßnahmen kurz und prägnant zusammengefasst. Der Aushang gibt in plakativer Form die aktuellen Empfehlungen des Beirates für Erste Hilfe und Wiederbelebung bei der Bundesärztekammer wieder. Material: Kunststoff Breite: 590 mm Länge: 410 mm Norm: nach DGUV Information 204-00117,69 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Was bedeutet Vorsteuer ziehen?
Was bedeutet Vorsteuer ziehen? Vorsteuer ziehen bezieht sich auf den Prozess, bei dem ein Unternehmen die Mehrwertsteuer, die es für Geschäftsausgaben gezahlt hat, von der insgesamt geschuldeten Mehrwertsteuer abzieht. Dies ermöglicht es Unternehmen, die tatsächliche Steuerlast zu reduzieren, indem sie nur auf den Nettobetrag der Umsätze berechnet wird. Durch das Ziehen der Vorsteuer können Unternehmen ihre Betriebskosten senken und ihre Rentabilität steigern. Es ist wichtig, dass Unternehmen die Vorsteuer korrekt abrechnen, um mögliche Steuerprüfungen und Strafen zu vermeiden. **
-
Wann überweist Finanzamt Vorsteuer?
Das Finanzamt überweist die Vorsteuer in der Regel nachdem die Umsatzsteuervoranmeldung eingereicht wurde. Die Vorsteuer wird dann mit der Umsatzsteuer verrechnet, die das Unternehmen an das Finanzamt zahlen muss. Es kann einige Wochen dauern, bis die Überweisung erfolgt, da das Finanzamt die Angaben in der Umsatzsteuervoranmeldung prüfen muss. Es ist wichtig, dass alle Angaben korrekt und vollständig sind, damit die Vorsteuer zeitnah überwiesen werden kann. Falls es Unstimmigkeiten gibt, kann es zu Verzögerungen bei der Überweisung kommen. **
-
Wann buche ich Vorsteuer?
Du buchst Vorsteuer, wenn du als Unternehmerinnen und Unternehmer Umsatzsteuer auf Eingangsrechnungen bezahlt hast. Dies bedeutet, dass du die Vorsteuer abziehen kannst, um die tatsächliche Umsatzsteuerlast zu ermitteln. Die Vorsteuer wird in der Regel quartalsweise oder jährlich in der Umsatzsteuervoranmeldung angegeben. Es ist wichtig, die entsprechenden Belege und Rechnungen für die Vorsteuerbuchungen aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Beachte auch, dass nicht alle Ausgaben für dein Unternehmen vorsteuerabzugsberechtigt sind, daher ist es wichtig, die gesetzlichen Regelungen zu beachten. **
Ähnliche Suchbegriffe für Vorsteuer
-
Die Aufklärung der Aufklärung, Fachbücher von Hannes KerberGotthold Ephraim Lessings doppelte Provokation als schärfster Kritiker des Christentums und zugleich Widersacher dieser Kritik. Hannes Kerbers Studie erneuert den epochalen Streit zwischen Aufklärung und Christentum. Im Zentrum steht dabei die Doppelrolle Gotthold Ephraim Lessings. Denn der Dichter und Philosoph veröffentlichte mit den Fragmenten eines Ungenannten nicht nur die schärfste jemals in deutscher Sprache vorgebrachte Kritik an der Bibel und der biblischen Religion, sondern er widersprach dieser Kritik zugleich im Namen einer rücksichtslosen Orthodoxie. Lessings doppelte Provokation findet ihren publizistischen Niederschlag im Fragmentenstreit, der philosophisch vielleicht anspruchsvollsten, theologisch jedenfalls folgenschwersten Kontroverse im Deutschland des 18. Jahrhunderts. In Kerbers sorgfältigen Interpretationen von Lessings Schriften und der Schriften seiner Gegner zeigt sich der Fragmentenstreit als eine Aufklärung der Aufklärung, die die Herausforderung des Christentums in ihrer ganzen Radikalität sichtbar macht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ortswechsel PLUS 5 - OrientierungOrtswechsel PLUS 5 - Orientierung , Evangelisches Religionsbuch für Gymnasien - Ausgabe Bayern für LehrplanPLUS , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 201703, Produktform: Kartoniert, Redaktion: Grill-Ahollinger, Ingrid~Görnitz-Rückert, Sebastian~Gojny, Tanja~Rückert, Andrea, Seitenzahl/Blattzahl: 128, Abbildungen: vierfarbig, Keyword: Bayern; Christentum; Evangelische Religion; Gymnasium; Schulbuch; Sekundarstufe I, Fachschema: Religionsunterricht / Schulbuch, Bildungsmedien Fächer: Religion, Fachkategorie: Weiterführende Schulen~Religiöse Unterweisung, Religionsunterricht~Unterricht und Didaktik: Religion: Christentum, Region: Bayern, Bildungszweck: für weiterführende Schulen~für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher, Fachkategorie: Lutherische Kirchen, Thema: Verstehen, Schulform: SEK, Bundesländer: BY, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag GmbH, Verlag: Claudius, Länge: 259, Breite: 192, Höhe: 12, Gewicht: 421, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Bundesländer: Bayern, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **
-
Was bringt die Vorsteuer?
Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt. Sie kann vom Unternehmen als Vorsteuer geltend gemacht werden, was bedeutet, dass sie von der Umsatzsteuerschuld abgezogen werden kann. Dadurch reduziert sich die tatsächlich zu zahlende Umsatzsteuer. Die Vorsteuer ist somit ein wichtiger Bestandteil des Umsatzsteuersystems, da sie Unternehmen dabei hilft, die Steuerlast auf ihre Umsätze zu minimieren und somit die Liquidität zu verbessern. Unternehmen können somit ihre Betriebskosten senken und wettbewerbsfähiger werden. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.